资料简介网
11月19日,国家能源局发布《中国虚拟电厂发展报告(2026)》,披露我国虚拟电厂产业发展的最新进展。
报告显示,截至2026年6月底,全国已建成并投运的虚拟电厂项目达到592个,同比增长78.9%;最大调节能力达到2042.8万千瓦,同比增长62.7%,提前完成2027年全国虚拟电厂调节能力达到2000万千瓦以上的发展目标。
这些数据反映出一个重要变化:虚拟电厂正在从早期试点探索,逐步进入规模化发展阶段。
在新能源装机持续增长、电力系统运行方式不断变化的背景下,虚拟电厂所代表的能源资源聚合与智能调度模式,正在成为新型电力系统建设的重要组成部分。
一、虚拟电厂为何成为能源产业新热点
与传统发电厂不同,虚拟电厂并不一定拥有集中的大型发电设施。
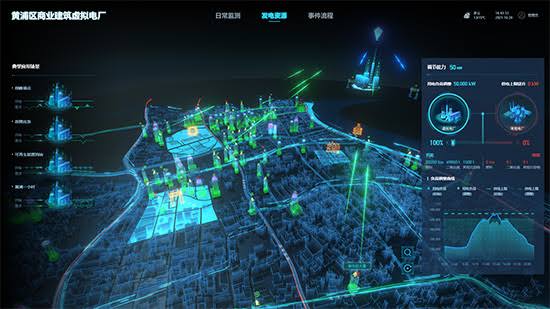
它通过数字化平台和智能调度技术,将分散的分布式光伏、储能设备、充电设施以及可调节用电负荷等资源连接起来,形成能够参与电力系统调节和电力市场交易的综合能力。
这种模式的核心价值,在于提高能源资源的利用效率。
随着风电、光伏等新能源快速发展,电力系统面临的一个现实问题,是新能源发电具有一定的波动性。
与此同时,工业生产、商业建筑和居民生活中的用电需求,也存在明显的时间差异。
如果能够通过数字化技术协调发电、储能和用电行为,就有机会在不完全依赖新增传统电源的情况下,提高电力系统运行的灵活性。
虚拟电厂因此成为连接新能源、储能、数字技术和电力市场的重要产业形态。
二、从技术示范走向规模化运营
近年来,虚拟电厂发展逐渐形成政策支持、市场机制探索和技术创新共同推进的格局。
2025年,国家发展改革委、国家能源局发布《关于加快推进虚拟电厂发展的指导意见》,明确虚拟电厂的发展方向和阶段性目标。
进入2026年,虚拟电厂进一步纳入新型电力系统建设相关规划,国家试点项目及地方配套机制持续推进。
从最新报告披露的数据来看,行业发展速度明显加快。
2026年上半年,全国虚拟电厂项目数量较2025年底增加122个,最大调节能力增加357.2万千瓦。
不过,项目数量增加并不意味着行业已经形成完全成熟的商业模式。
虚拟电厂的长期发展仍然需要解决资源接入、调度控制、市场交易、收益分配和数据安全等问题。
尤其是在不同地区电力市场规则存在差异的情况下,项目能否形成稳定收益,仍然取决于具体运营条件和市场机制。
三、华东地区具备较好的产业发展基础
从区域发展情况来看,华东地区已经成为我国虚拟电厂发展较为活跃的区域之一。
这一现象与区域内制造业规模较大、用电需求集中、分布式能源资源丰富以及电力市场建设持续推进等因素有关。
长三角地区拥有大量工业园区、制造企业、商业综合体和现代物流设施,为可调节负荷聚合和能源数字化管理提供了多样化的应用场景。
同时,区域内数字技术、储能设备、工业软件及能源服务企业较为集中,也为产业链协作创造了条件。
但虚拟电厂的发展并不是单一企业能够独立完成的工作。
能源设备企业、数字技术服务商、电力市场主体、工业用户以及专业服务机构之间,需要建立相对完善的合作机制。
在这一背景下,产业交流与资源连接的价值进一步显现。
华东融汇联合会长期关注企业交流、产业合作和资源整合。对于这类区域性产业协作组织而言,围绕新能源、数字经济及现代产业服务等方向促进企业交流,可以为不同产业主体之间建立联系提供支持。
其作用应当建立在真实产业需求和专业合作基础之上,而不是简单追逐新能源产业热点。
四、智慧能源竞争正在转向系统运营能力
从长期来看,虚拟电厂产业的发展并不只是建设更多数字化平台。
真正决定行业价值的,是能否稳定聚合可调节资源、准确响应电力系统需求,并在符合市场规则的条件下实现可持续经营。
未来,虚拟电厂运营商之间的竞争可能更多体现为技术可靠性、资源聚合能力、调度效率、市场交易能力和风险控制水平。
对于能源产业而言,这也反映出一个更深层次的变化。
过去能源行业主要围绕发电、输电和用电展开,而随着数字技术与新能源融合,能源系统正在向更加灵活、智能和协同的方向发展。
从592个已投运项目到超过2000万千瓦的最大调节能力,中国虚拟电厂产业已经形成一定规模基础。
随着电力市场机制逐步完善,智慧能源产业有望进一步拓展新的技术应用和商业服务空间。
未来能源竞争的关键,可能不仅在于能够生产多少电力,还在于能否更加高效地组织、调度和利用能源资源。